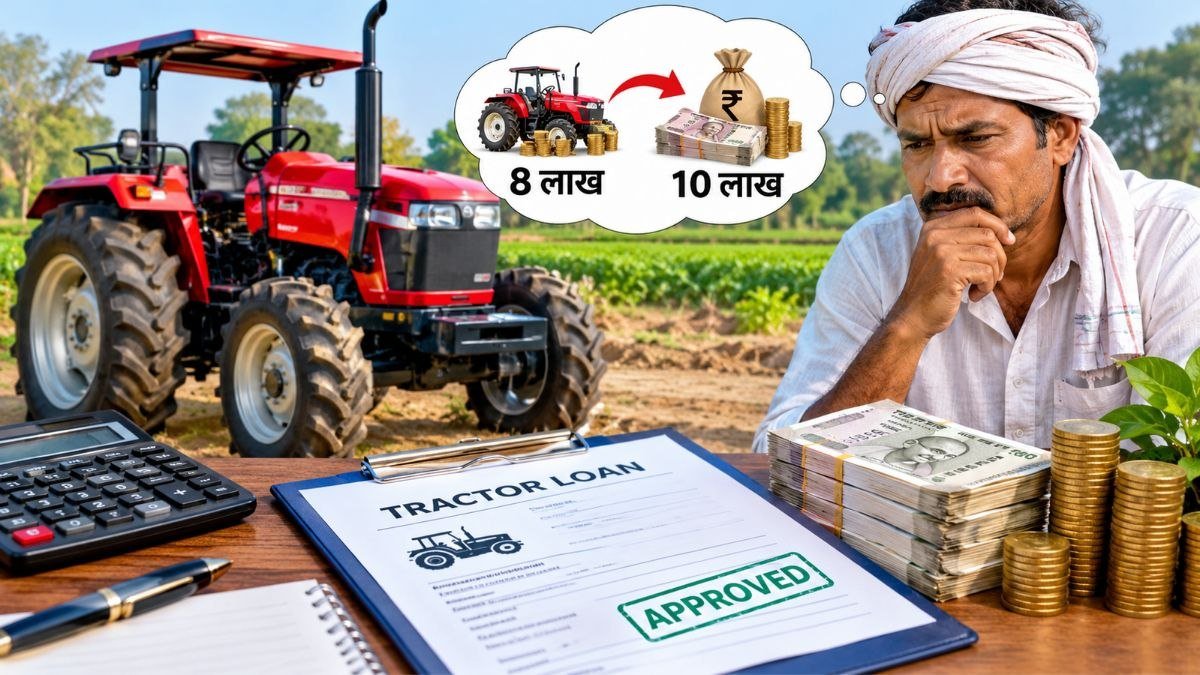
शोरूम में ₹8 लाख का ट्रैक्टर देखकर केवल महीने की ₹17,000 की किस्त पर दस्तखत कर देना किसान को 5 साल में ₹10 लाख से अधिक के कर्ज में धकेल देता है। फ्लैट रेट के धोखे, लोन सुरक्षा बीमा के छिपे हुए चार्ज और फाइनेंस कंपनी द्वारा दिए जाने वाले Key Facts Statement (KFS) के इस पूरे वित्तीय गणित को समझे बिना ट्रैक्टर की चाबी लेना अपनी कई साल की गाढ़ी कमाई को ब्याज के कुएं में झोंकने जैसा है।
किसान भाइयों, ट्रैक्टर खरीदने जा रहे हैं तो रुकिए! कहीं ऐसा न हो कि शोरूम में आपको ट्रैक्टर की कीमत 8 लाख रुपये बताई जाए, लेकिन फाइनेंस कराने के बाद आपके ऊपर 9 लाख रुपये का कर्ज चढ़ जाए। आखिर ऐसा कैसे होता है? क्या आपने कभी सोचा है कि ट्रैक्टर खरीदते समय केवल डाउन पेमेंट और महीने की किस्त देखना काफी नहीं है?
असली खेल तो लोन की कुल रकम, ब्याज और अतिरिक्त चार्ज में छिपा होता है। इसलिए किसान भाइयों, ट्रैक्टर खरीदने से पहले पूरा हिसाब समझ लीजिए, वरना सालों तक किस्त चुकाने के बाद भी आपको पता नहीं चलेगा कि आपने असल में कितना पैसा अतिरिक्त दिया है।
मान लीजिए, आप 8 लाख रुपये का ट्रैक्टर खरीद रहे हैं। आपके पास कुछ पैसे हैं और बाकी रकम के लिए आप बैंक या फाइनेंस कंपनी से लोन लेते हैं। अब आपको बताया जाता है कि हर महीने एक निश्चित किस्त जमा करनी होगी। आप सोचते हैं कि किस्त तो आपकी खेती की कमाई से निकल जाएगी और ट्रैक्टर भी आपका हो जाएगा।
लेकिन किसान भाइयों, यहीं पर सबसे बड़ी गलती होती है। आप यह नहीं पूछते कि लोन वास्तव में कितने रुपये का स्वीकृत हुआ है, उसमें कौन-कौन से खर्च जोड़े गए हैं और पूरे पांच साल में आपको कुल कितनी रकम चुकानी पड़ेगी।
ट्रैक्टर की कीमत और लोन में अंतर
ट्रैक्टर की कीमत और लोन की रकम अलग-अलग हो सकती हैं। इसकी वजह बीमा प्रीमियम, प्रोसेसिंग फीस, डॉक्यूमेंटेशन चार्ज, लोन सुरक्षा बीमा या अन्य अतिरिक्त सेवाएं हो सकती हैं। कुछ खर्च जरूरी हो सकते हैं, जबकि कुछ सेवाएं आपकी जरूरत के मुताबिक वैकल्पिक हो सकती हैं। इसलिए फाइनेंस कंपनी से हर खर्च का लिखित विवरण मांगिए। साफ पूछिए कि ट्रैक्टर की कीमत कितनी है, डाउन पेमेंट कितना है, डीलर को कितनी रकम दी जाएगी और मेरे नाम पर कुल कितना कर्ज दर्ज किया जा रहा है।
फ्लैट रेट बनाम रिड्यूसिंग बैलेंस का अंतर
किसान भाइयों, लोन लेते समय ब्याज दर को समझना सबसे जरूरी है। केवल यह सुनकर खुश मत हो जाइए कि ब्याज 10 या 12 प्रतिशत है। सबसे पहले पूछिए कि यह ब्याज फ्लैट रेट पर लगाया जा रहा है या रिड्यूसिंग बैलेंस यानी घटती हुई बकाया राशि पर। दोनों में बड़ा अंतर होता है। फ्लैट रेट में ब्याज की गणना पूरे निर्धारित समय में शुरुआती मूलधन के आधार पर की जाती है, जबकि रिड्यूसिंग बैलेंस में बकाया मूलधन कम होने के साथ ब्याज की गणना भी कम होती जाती है। इसलिए सिर्फ ब्याज का प्रतिशत देखकर फैसला मत कीजिए, बल्कि कुल भुगतान और वार्षिक प्रतिशत दर यानी APR की तुलना भी कीजिए।
8 लाख के लोन पर ब्याज का गणित
अब एक उदाहरण से पूरा हिसाब समझिए। मान लीजिए कि आपने 8 लाख रुपये का लोन पांच साल के लिए लिया है और ब्याज दर 12 प्रतिशत सालाना रिड्यूसिंग बैलेंस के आधार पर है। इस स्थिति में अनुमानित मासिक किस्त लगभग 17,796 रुपये होगी। पांच साल में 60 किस्तों के जरिए कुल भुगतान करीब 10,67,760 रुपये होगा।
यानी 8 लाख रुपये के मूलधन पर लगभग 2,67,760 रुपये ब्याज देना पड़ेगा। ध्यान रहे, यह केवल गणित समझाने का उदाहरण है। इसमें प्रोसेसिंग फीस, बीमा और अन्य शुल्क शामिल नहीं हैं। वास्तविक EMI फाइनेंस कंपनी की शर्तों और भुगतान की तारीखों के अनुसार अलग हो सकती है।
अब जरा सोचिए, अगर आप केवल महीने की किस्त देखकर ट्रैक्टर खरीद लेते हैं, तो क्या आपको पता चलेगा कि पांच साल में आपकी जेब से कुल कितना पैसा निकलेगा? इसलिए ट्रैक्टर फाइनेंस कराने से पहले लिखित में कुल भुगतान का विवरण मांगिए। यह भी देखिए कि लोन की अवधि बढ़ाने पर EMI तो कम नहीं हो रही, लेकिन कुल ब्याज कितना बढ़ रहा है। कम EMI का मतलब हमेशा सस्ता लोन नहीं होता।
डीलर भुगतान और बिल का मिलान
दूसरी महत्वपूर्ण बात है ट्रैक्टर का बिल और लोन की राशि। शोरूम से मिलने वाले वास्तविक बिल का मिलान फाइनेंस कंपनी के लोन दस्तावेजों से कीजिए। अगर ट्रैक्टर की कीमत 8 लाख रुपये है, तो पूछिए कि लोन की रकम उससे ज्यादा क्यों है। अगर बीमा या दूसरी सेवाओं के खर्च जोड़े गए हैं, तो उनकी अलग-अलग रसीद और विवरण लीजिए। अगर आपने पुराना ट्रैक्टर एक्सचेंज में दिया है, तो उसकी तय कीमत नए ट्रैक्टर की खरीद में समायोजित हुई है या नहीं, इसकी लिखित पुष्टि जरूर लें।
तीसरी बात, डीलर को भुगतान का प्रमाण अपने पास रखिए। यह स्पष्ट होना चाहिए कि आपने डाउन पेमेंट के रूप में कितनी रकम जमा की, फाइनेंस कंपनी ने डीलर को कितनी रकम दी और कौन-कौन से खर्च अलग से काटे गए। केवल मौखिक आश्वासन पर भरोसा मत कीजिए। हर भुगतान की रसीद, बैंक रिकॉर्ड और संबंधित दस्तावेज सुरक्षित रखें। अगर किसी अतिरिक्त वारंटी, बीमा या सेवा को आपके लोन में जोड़ा जा रहा है, तो पहले उसकी कीमत और शर्तें समझें। जिस सेवा की जरूरत नहीं है, उसके लिए सहमति देने से पहले पूछताछ करें।
KFS दस्तावेज और हस्ताक्षर से पहले सावधानी
चौथी बात, लोन के जरूरी दस्तावेज ध्यान से पढ़िए। जहां लागू हो, फाइनेंस कंपनी से Key Facts Statement यानी KFS मांगिए। इसमें लोन की प्रमुख शर्तों, APR और लागू शुल्कों की जानकारी होती है। साथ ही Sanction Letter यानी ऋण स्वीकृति पत्र में लोन की राशि, ब्याज दर, अवधि और भुगतान संबंधी शर्तें जांचिए। EMI का पूरा शेड्यूल भी मांगिए, ताकि आपको पता रहे कि किस तारीख को कितनी किस्त देनी है और किस तरह ब्याज की गणना हो रही है।
पांचवीं और सबसे जरूरी बात, कभी भी खाली कागज या अधूरी जानकारी वाले फॉर्म पर हस्ताक्षर मत कीजिए। किसी दस्तावेज में ऐसी शर्त लिखी है जिसे आप समझ नहीं पा रहे हैं, तो उसे समझाने के लिए कहिए। दस्तावेजों की कॉपी लिए बिना और कुल लागत समझे बिना जल्दबाजी में फैसला मत कीजिए। ट्रैक्टर आपके लिए सिर्फ मशीन नहीं है, बल्कि खेती की कमाई बढ़ाने का साधन और परिवार की आर्थिक जिम्मेदारी भी है।
समझदार किसान के लिए 5 जरूरी नियम
किसान भाइयों, ट्रैक्टर खरीदना गलत फैसला नहीं है। सही हिसाब और अपनी भुगतान क्षमता को ध्यान में रखकर ट्रैक्टर खरीदना समझदारी है। लेकिन बिना पूरा हिसाब समझे कर्ज लेना आगे चलकर परेशानी बढ़ा सकता है। ट्रैक्टर की कीमत, डाउन पेमेंट, ब्याज दर, कुल EMI, बीमा, प्रोसेसिंग फीस और कुल चुकाई जाने वाली रकम का मिलान जरूर करें। अगर दो फाइनेंस कंपनियां लोन दे रही हैं, तो दोनों की शर्तों की तुलना करें और केवल कम किस्त देखकर किसी एक को न चुनें।
अब आप सभी किसान भाइयों से सवाल है: क्या आपने ट्रैक्टर फाइनेंस कराया है? अगर हां, तो ट्रैक्टर की कीमत कितनी थी, आपने कितना डाउन पेमेंट दिया और कुल कितने रुपये का भुगतान करना पड़ा? अपना अनुभव कमेंट में जरूर साझा करें, ताकि ट्रैक्टर खरीदने की तैयारी कर रहे दूसरे किसान भाई भी जागरूक हो सकें। इस जानकारी को उन किसान भाइयों तक जरूर पहुंचाएं जो नया ट्रैक्टर खरीदने या फाइनेंस कराने जा रहे हैं। जागरूक किसान ही अपने पैसे और मेहनत की सही कीमत समझ सकता है।
ट्रैक्टर फाइनेंस कराते समय 3 सबसे जरूरी नियम
हमेशा ‘रिड्यूसिंग बैलेंस’ और APR की मांग करें: कभी भी ‘फ्लैट रेट’ पर लोन न लें; फाइनेंस कंपनी से साफ कहें कि मुझे रिड्यूसिंग बैलेंस (घटते मूलधन) पर लोन चाहिए और लोन का वास्तविक वार्षिक प्रतिशत दर (APR) लिखित में दें।
Key Facts Statement (KFS) लिए बिना दस्तखत न करें: आरबीआई के नियमों के अनुसार हर बैंक और एनबीएफसी को एक पन्ने का ‘KFS’ देना अनिवार्य है, जिसमें साफ लिखा होता है कि 5 साल में कुल कितना ब्याज, कितनी फीस और कुल कितनी रकम आपको चुकानी होगी।
खाली कागजात या अधूरे फॉर्म पर कभी हस्ताक्षर न करें: जल्दी ट्रैक्टर डिलीवरी के लालच में कभी भी खाली चेक या कोरे लोन फॉर्म पर दस्तखत न करें; ट्रैक्टर का एक्स-शोरूम बिल, आरटीओ फीस और बीमा की अलग-अलग रसीद हाथ में लेने के बाद ही सहमति दें।
निष्कर्ष: ट्रैक्टर किसान की शान और खेती की तरक्की का सबसे बड़ा जरिया है, लेकिन अंधाधुंध और बिना हिसाब-किताब के कराया गया फाइनेंस किसान को सालों-साल तक कर्ज के बोझ तले दबाए रखता है। केवल कम किस्त (EMI) के बहकावे में आने के बजाय कुल भुगतान, ब्याज की प्रकृति और लिखित दस्तावेजों का मिलान करके ही ट्रैक्टर खरीदें, क्योंकि जागरूक किसान ही अपनी मेहनत की कमाई को सुरक्षित रख सकता है।
अस्वीकरण (Disclaimer): यह वित्तीय व तकनीकी जानकारी Anil Kumar Prasad द्वारा अपने 5 वर्षों के व्यावहारिक कृषि अनुभव, बैंकिंग नियमों (RBI दिशानिर्देश) और किसानों के वास्तविक हितों को ध्यान में रखकर साझा की गई है। दिए गए ब्याज दर और EMI के आंकड़े केवल समझाने के उद्देश्य से हैं; ट्रैक्टर फाइनेंस कराने से पूर्व विभिन्न बैंकों की शर्तों और आधिकारिक KFS दस्तावेज की पुष्टि अवश्य करें।
अक्सर पूछे जाने वाले प्रश्न (FAQ)
Q1. ट्रैक्टर लोन में फ्लैट रेट और रिड्यूसिंग बैलेंस में क्या अंतर होता है?
उत्तर: फ्लैट रेट में ब्याज पूरे 5 साल तक शुरुआती मूलधन पर लगता है, जबकि रिड्यूसिंग बैलेंस में जैसे-जैसे आप किस्त चुकाते जाते हैं, बचे हुए मूलधन पर ही ब्याज लगता है, जिससे रिड्यूसिंग ब्याज में कुल पैसा बहुत कम लगता है।
Q2. लोन लेते समय Key Facts Statement (KFS) क्यों मांगना चाहिए?
उत्तर: KFS एक आधिकारिक दस्तावेज है जिसमें लोन की कुल राशि, वास्तविक ब्याज दर (APR), प्रोसेसिंग फीस, बीमा और 5 साल में चुकाई जाने वाली कुल रकम का एक-एक रुपये का लिखित ब्योरा होता है।
Q3. 8 लाख रुपये के लोन पर 12% रिड्यूसिंग ब्याज से 5 साल में कुल कितना ब्याज बनता है?
उत्तर: ₹8 लाख के लोन पर 12% रिड्यूसिंग ब्याज दर से लगभग ₹17,796 की मासिक किस्त बनती है और 5 साल में कुल लगभग ₹2,67,760 का अतिरिक्त ब्याज चुकाना पड़ता है।
Q4. क्या ट्रैक्टर लोन में बीमा और फाइल चार्ज को लोन में जोड़ना अनिवार्य है?
उत्तर: नहीं, आप चाहें तो बीमा और फाइल चार्ज का भुगतान नकद या अलग से कर सकते हैं; इन्हें लोन में जोड़ने से इन शुल्कों पर भी 5 साल तक ब्याज चुकाना पड़ता है।
Q5. पुराने ट्रैक्टर के एक्सचेंज में किसानों को क्या सावधानी रखनी चाहिए?
उत्तर: पुराने ट्रैक्टर की तय कीमत नए ट्रैक्टर के डाउन पेमेंट में लिखित रूप से घटी है या नहीं, इसकी पक्की रसीद लें और पुराने ट्रैक्टर के नाम ट्रांसफर व एनओसी की कागजी प्रक्रिया पूरी कराएं।
यह भी पढ़े: फेसबुक से खेत तक डिजिटल हरित क्रांति: RPCAU पूसा के वैज्ञानिक समाधान
जागरूक रहें और नुकसान से बचें! इसे अन्य किसान भाइयों की जागरूकता के लिए अवश्य साझा करें। कृषि लेख, सरकारी योजनाएं, कृषि तकनीक, व्यावसायिक एवं जैविक खेती से संबंधित सटीक जानकारियां प्राप्त करने के लिए कृषि जागृति से जुड़ें। खेती से जुड़ी किसी भी समस्या के समाधान के लिए सीधे WhatsApp करें।

कृषि जागृति-Krishi Jagriti भारतीय किसानों को समर्पित एक स्वतंत्र डिजिटल कृषि समाचार मंच है। हमारी संपादकीय टीम का उद्देश्य किसानों तक नवीनतम कृषि लेख, सरकारी योजनाएं, उन्नत कृषि तकनीक, बाजार भाव और जैविक खेती से संबंधित सटीक व उपयोगी जानकारियों का प्रसारण करना है। हम ग्रामीण अर्थव्यवस्था और किसानों के जीवन में सकारात्मक सुधार लाने के लिए निरंतर प्रयासरत हैं।